PAN-KartenanträgeIndienweitEin landesweiter Bürgerservice auf Mobilgeräten
Strategie, Design & Web
Discovery, Beratung, UX-Design und Websites
Software- & Plattformentwicklung
Individualsoftware, SaaS, Unternehmenssysteme und Modernisierung
Entwicklung mobiler Apps
Apps für iOS, Android und Cross-Platform
Digital Commerce
Onlineshops, Shopify, Shopping-Apps und Quick Commerce
KI, Daten & intelligente Automatisierung
KI-Agenten, generative KI, Automatisierung und Datenplattformen
Cloud- & Plattformbetrieb
Managed Cloud, DevOps, SRE und FinOps
Cybersicherheit & Risikomanagement
VAPT, Zero-Trust sowie Governance, Risk & Compliance
Digitales Marketing & Wachstum
SEO, KI-Sichtbarkeit, Paid Media und Lifecycle-Marketing
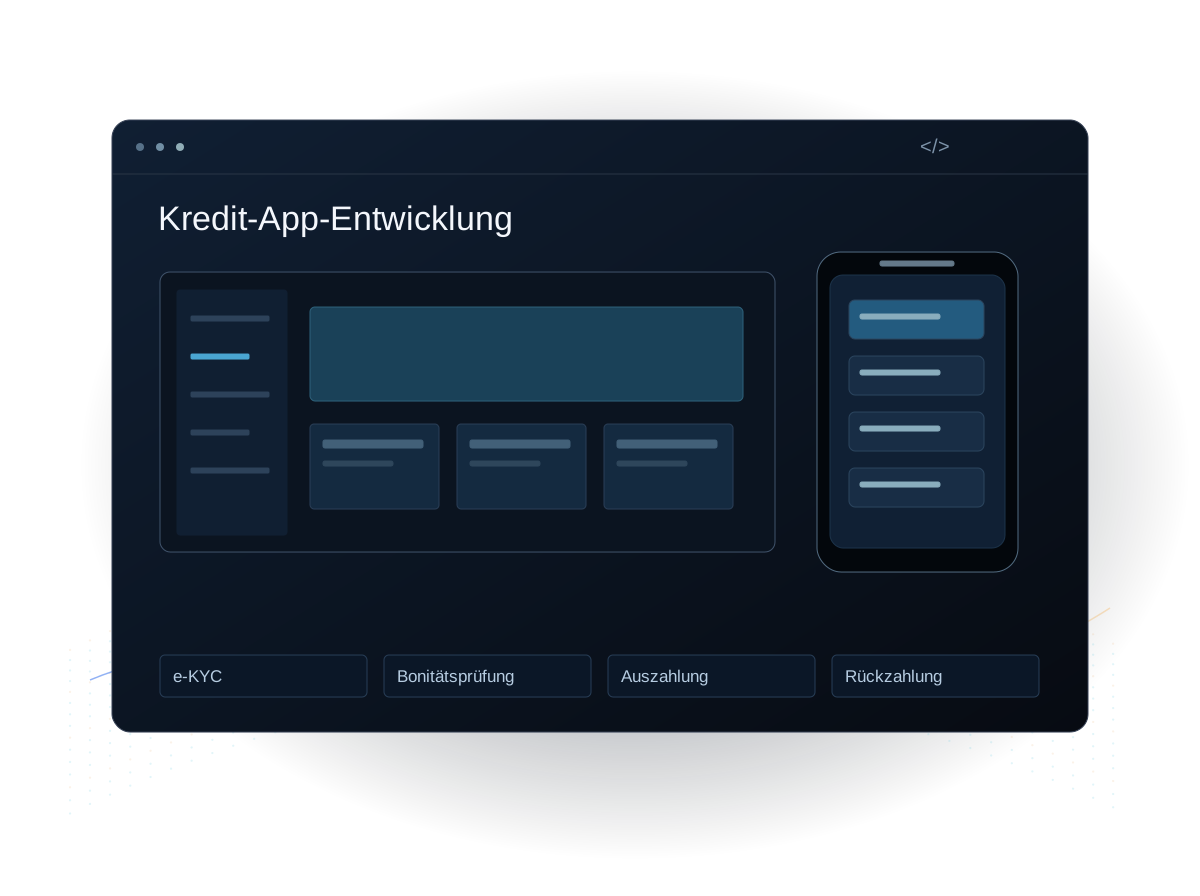
Mindrops entwickelt Apps für Sofort-Privatkredite und Smartphone-Ratenfinanzierung, samt Kreditnehmer-App, Partner-App, Kreditentscheidung, Inkasso und Verwaltungsportal, ausgelegt auf die indischen Regeln für digitale Kreditvergabe (RBI).
Kunden

Mindrops konzipiert und entwickelt digitale Kreditplattformen: Kreditnehmer-Apps für Android und iOS, Identitätsprüfung per e-KYC, Bonitätsabfragen bei Auskunfteien, regelbasierte Freigaben, Key Fact Statement und E-Signatur, Auszahlung, Rückzahlung per Lastschriftmandat, Erinnerungen und ein Verwaltungsportal. Jede Plattform folgt den Produktregeln des Kreditgebers und den RBI-Vorgaben.
Projekte aus eng verwandten Bereichen unserer Arbeit.

KI · Buchhaltung
Ein Document-Intelligence-Produkt von Mindrops, das Transaktionen, Rechnungspositionen, Summen und Datumsangaben über eine REST-API als Excel, CSV, JSON oder XML ausgibt – mit Prüfung durch Menschen (Human in the Loop).
Erreicht 99 % Extraktionsgenauigkeit bei unterstützten Dokumenten – Kontoauszügen, Rechnungen und Belegen.
KI · Finanzvalidierung
Eine Validierungsplattform mit reinem Lesezugriff, die über 30 Prüfungen in sieben Erkennungsmodulen ausführt – darunter acht statistische Methoden zur Anomalieerkennung – in einem einheitlich gesteuerten Prüfbereich.
Jeder Mandantenabschluss wird nun gleich geprüft und über ein Dashboard verfolgt; 100 % der Befunde haben einen Audit-Trail für die Freigabe.
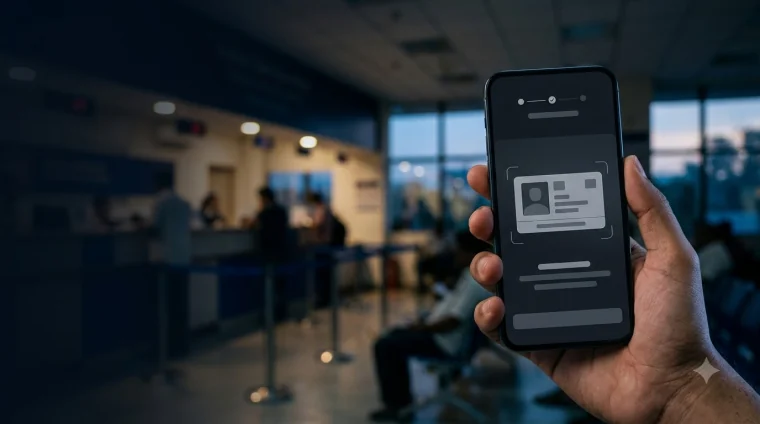
Registrierung per SMS-Code, PAN-Prüfung, Aadhaar-e-KYC oder Video-KYC, Selfie- und Liveness-Prüfung, mit protokollierter Einwilligung bei jedem Schritt.
Abfragen bei Auskunfteien (CRIF, CIBIL), Kontoauszugsdaten und eine konfigurierbare Regel-Engine, die jeden Antrag freigibt, ablehnt oder zur Prüfung weiterleitet.
Key Fact Statement mit effektivem Jahreszins, Erstellung des Kreditvertrags und Aadhaar-E-Signatur, gespeichert am Kreditdatensatz.
Auszahlung auf das geprüfte Bankkonto des Kreditnehmers, e-NACH- und UPI-AutoPay-Mandate, Zahlungslinks, Teil- und vorzeitige Rückzahlung.
Ratenerinnerungen per SMS, WhatsApp, E-Mail und Push, Behandlung geplatzter Lastschriften, Rückstandsstufen und Inkasso-Workflows für Mitarbeiter.
Ein Verwaltungsportal für Anträge, Kreditprüfung, Kreditkonten, Tilgungspläne, Gebühren, Kundenservice und die Berichte, die Kreditgeber und Prüfer anfordern.
Für Gerätefinanzierung: eine Händler-App für Onboarding und Freigabe im Geschäft, Ratenpläne, Gerätesperre bei Zahlungsausfall und optionale Schutzpläne.
Kreditgeber, die vom Filial- oder Vermittlervertrieb auf eine App umstellen und Onboarding, Kreditprüfung und Kreditverwaltung brauchen, die Kredit- und Compliance-Teams freigeben können.
Teams in Partnerschaft mit einem regulierten Kreditgeber, die eine Kreditnehmer-App, Anbindungen an den Kreditgeber und eine klare Trennung brauchen, wer Kredit, Geld und Daten hält.
Unternehmen, die Smartphones oder Geräte auf Raten verkaufen und eine Händler-App für Onboarding im Geschäft, Sofortfreigaben und Rückzahlungsverfolgung brauchen.
Institute, die Sofort-Privatkredite oder Kreditlinien für bestehende Kunden anbieten, angebunden an Kernsysteme und Risikoregeln.
Fintech-Kreditplattform
Kunden-App, Partner-App und Admin-Panel aus einer Hand, mit KYC, CIBIL-Bonitätsprüfung und automatisierter Kreditfreigabe.
Aus der Kundenbewertung
„Fintech-Projekte haben viele Ebenen, und es war gut, mit einem Team zu arbeiten, das die Seite von Krediten und Kreditvergabe verstand.“
Wir halten Kreditprodukte, Kreditnehmer-Journey, Rollen von Kreditgeber und Partnern, Geldflüsse und jede Anbindung fest und vereinbaren den Umfang des ersten Releases.
Abläufe für Kreditnehmer, Partner und Verwaltung werden als Prototyp gebaut; Vergaberegeln, KFS-Inhalte, Einwilligungs-Screens und Berechtigungen prüfen wir mit Ihren Kredit- und Compliance-Teams.
App, Backend und Verwaltung entstehen in Schritten gegen Sandboxes für KYC, Auskunftei, E-Signatur und Mandate, mit End-to-End-Tests vom Antrag bis zum Abschluss.
Zuerst Produktivschlüssel, die Play-Store-Erklärung für Privatkredit-Apps und eine Pilotgruppe, dann breiterer Rollout mit Monitoring, Support und Produktänderungen.
Schreiben Sie uns per WhatsApp oder E‑Mail zu Ihrem Projekt. Wir besprechen Ihre Ziele, schlagen den kosteneffizientesten Ansatz vor und geben Ihnen eine grobe Einschätzung zu Zeitplan und Kosten.
Melden Sie sich noch heute. Wir antworten Ihnen so schnell wie möglich.
Erzählen Sie uns von Ihren Kreditprodukten, Ihrer Kreditlizenz oder Ihrem Partner und den Anbindungen, die Sie schon haben. Wir antworten so schnell wie möglich mit einem empfohlenen ersten Release.
Ein Engineer meldet sich so schnell wie möglich bei Ihnen.
Projektumfang steht fest? Angebot anfordern