Demandes de carte PANToute l’IndeUn service national accessible sur mobile
Stratégie, design & web
Cadrage, conseil, design UX et sites web
Ingénierie logicielle & plateformes
Logiciel sur mesure, SaaS, systèmes d’entreprise et modernisation
Développement d’applications mobiles
Applications iOS, Android et multiplateformes
Commerce digital
Boutiques en ligne, Shopify, applis shopping et quick commerce
IA, données & automatisation intelligente
Agents IA, IA générative, automatisation et plateformes de données
Cloud & exploitation des plateformes
Cloud managé, DevOps, SRE et FinOps
Cybersécurité & gestion des risques
VAPT, zero-trust et gouvernance, risques & conformité
Marketing digital & croissance
SEO, visibilité IA, publicité payante et cycle de vie client
99 % · Précision d’extraction
→
Mindrops développe des applications de prêt personnel instantané et de financement de smartphones en mensualités, avec l’application emprunteur, l’application partenaire, la décision de crédit, le recouvrement et le back-office, conçues autour des règles indiennes du crédit digital (RBI).
Clients

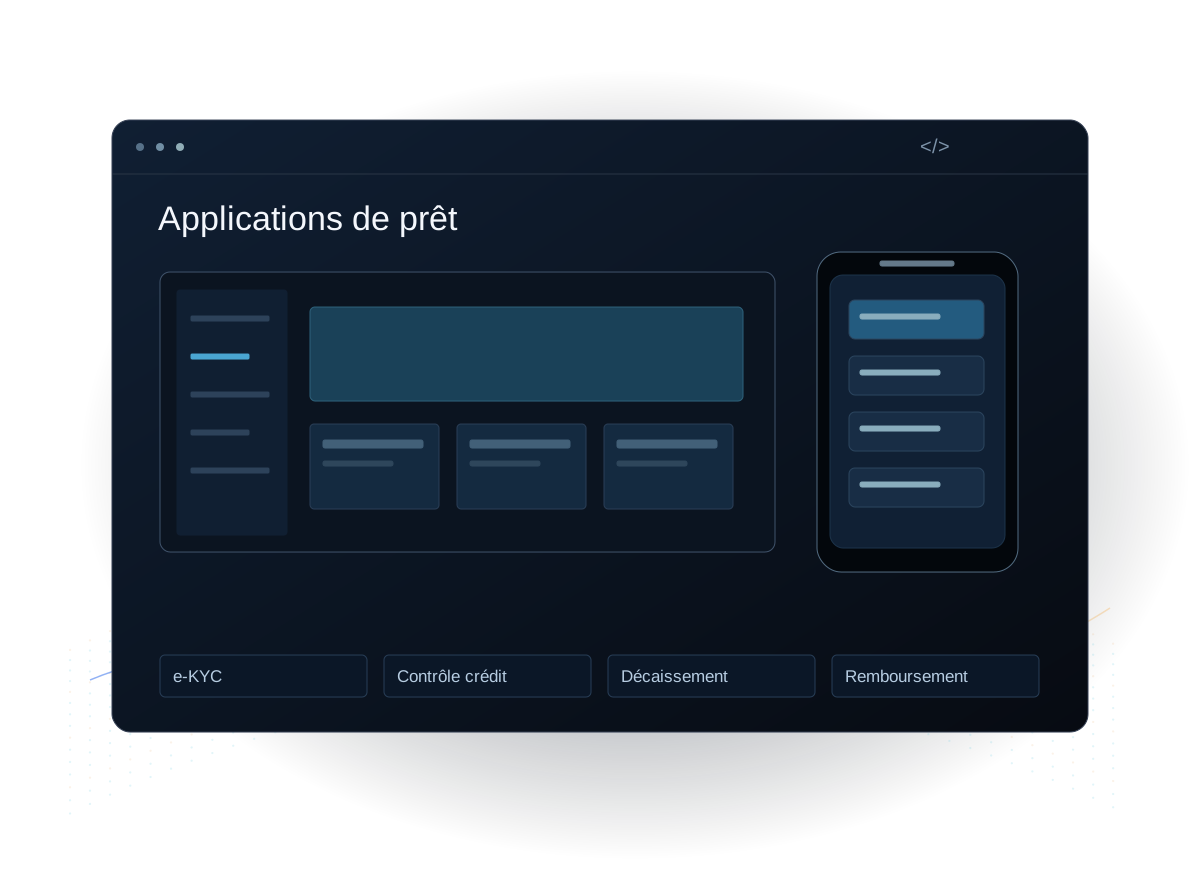
Mindrops conçoit et développe des plateformes de crédit digital : applications emprunteur Android et iOS, vérification d’identité par e-KYC, consultation des bureaux de crédit, approbation selon des règles, Key Fact Statement et signature électronique, décaissement, remboursement par mandat de prélèvement, rappels et back-office de gestion des prêts. Chaque plateforme suit les règles produit du prêteur et les directives de la RBI.
Des projets issus de domaines étroitement liés à notre activité.

IA · Comptabilité
Un produit Mindrops d’intelligence documentaire qui extrait transactions, lignes, totaux et dates vers Excel, CSV, JSON ou XML via une API REST, avec relecture humaine (human-in-the-loop).
Atteint 99 % de précision d’extraction sur les documents pris en charge : relevés bancaires, factures et reçus.
IA · Validation financière
Une plateforme de validation en lecture seule qui exécute plus de 30 contrôles dans sept modules de détection – dont huit méthodes statistiques de détection d’anomalies – au sein d’un espace de revue unique et encadré.
Chaque clôture client est désormais contrôlée de la même façon et suivie depuis un tableau de bord unique ; 100 % des constats sont assortis d’une piste d’audit pour la validation.
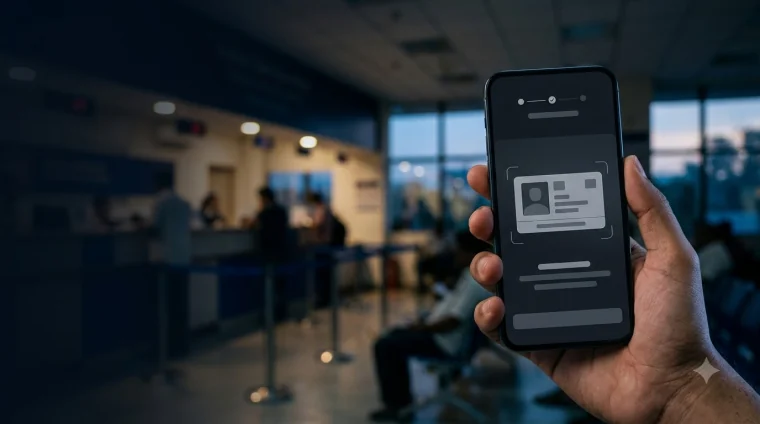
Inscription par code SMS, vérification PAN, e-KYC Aadhaar ou KYC vidéo, selfie et détection du vivant, avec un consentement enregistré à chaque étape.
Consultation des bureaux de crédit (CRIF, CIBIL), données de relevés bancaires et moteur de règles configurable qui approuve, refuse ou transmet chaque demande.
Key Fact Statement avec le taux annuel effectif global, génération du contrat de prêt et signature électronique Aadhaar, conservés avec le dossier de prêt.
Décaissement vers le compte bancaire vérifié de l’emprunteur, mandats e-NACH et UPI AutoPay, liens de paiement, remboursement partiel et anticipé.
Rappels d’échéance par SMS, WhatsApp, e-mail et push, gestion des prélèvements rejetés, tranches de retard et workflows de recouvrement pour les agents.
Un back-office pour les demandes, l’analyse de crédit, les comptes de prêt, les échéanciers, les frais, le support client et les rapports demandés par les prêteurs et les auditeurs.
Pour le financement d’appareils : une application revendeur pour l’onboarding et l’approbation en magasin, des plans de mensualités, le verrouillage de l’appareil en cas d’impayé et des plans de protection optionnels.
Prêteurs passant de la vente en agence ou par intermédiaires à une application, qui ont besoin d’un onboarding, d’une analyse de crédit et d’une gestion des prêts validables par leurs équipes crédit et conformité.
Équipes partenaires d’un prêteur réglementé, qui ont besoin d’une application emprunteur, d’intégrations avec le prêteur et d’une séparation claire entre qui détient le prêt, l’argent et les données.
Entreprises vendant smartphones ou appareils en mensualités, qui ont besoin d’une application revendeur pour l’onboarding en magasin, l’approbation instantanée et le suivi des remboursements.
Établissements ajoutant des prêts personnels instantanés ou des lignes de crédit pour leurs clients existants, connectés à leurs systèmes centraux et à leurs règles de risque.
Plateforme fintech de prêt
Une application client, une application partenaire et un back-office réalisés par une seule équipe, avec KYC, contrôles de crédit CIBIL et approbation automatisée des prêts.
Extrait de l’avis du client
« Les projets fintech comportent de nombreuses couches, et c’était appréciable de travailler avec une équipe qui comprenait le volet crédit et prêt. »
Nous décrivons les produits de prêt, le parcours emprunteur, les rôles du prêteur et des partenaires, les flux d’argent et chaque intégration, et convenons du périmètre de la première version.
Les parcours emprunteur, partenaire et back-office sont prototypés ; règles d’éligibilité, contenu du KFS, écrans de consentement et autorisations sont revus avec vos équipes crédit et conformité.
Application, backend et back-office avancent par incréments sur les sandboxes KYC, bureau de crédit, signature et mandats, avec des tests de bout en bout de la demande à la clôture.
D’abord les clés de production, la déclaration Play Store pour les applications de prêt personnel et un groupe pilote, puis un déploiement plus large avec supervision, support et évolutions.
Écrivez-nous sur WhatsApp ou par e‑mail au sujet de votre projet. Nous étudierons vos objectifs, proposerons l’approche la plus économique et vous donnerons une estimation du délai et du coût.
Contactez-nous dès aujourd’hui. Nous vous répondrons dans les plus brefs délais.
Parlez-nous de vos produits de prêt, de votre licence ou de votre partenaire prêteur et des intégrations dont vous disposez déjà. Nous répondons au plus vite avec une première version recommandée.
Un ingénieur vous répond dans les plus brefs délais.
Périmètre défini ? Demander un devis